Domain grossküchensysteme.de kaufen?
Wir ziehen mit dem Projekt
grossküchensysteme.de um.
Sind Sie am Kauf der Domain
grossküchensysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grossküchensysteme.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
Ähnliche Suchbegriffe für Aufwandskonten
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
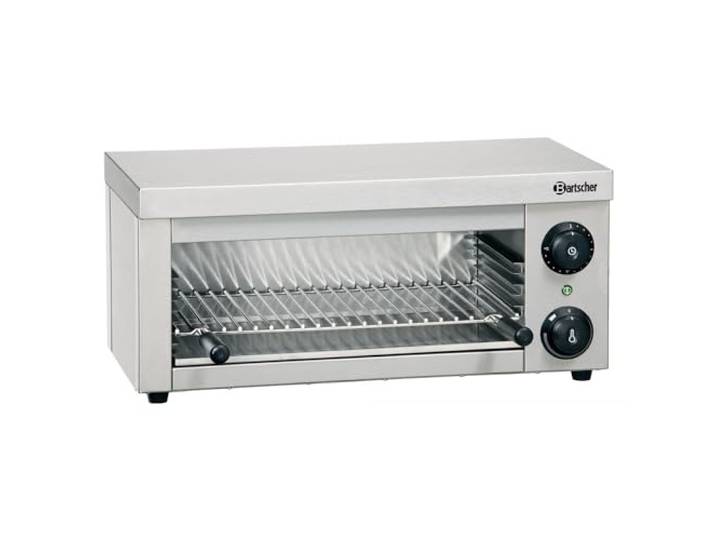
Bartscher Salamander 100 GastronomiebedarfBartscher Salamander 100 Gastronomiebedarf. Arbeitnehmerfreundliches Raumklima in den Küchen durch weniger Abwärme , bedienungsfreundlich schnelle Aufheizzeit , Zeitschaltuhr Simmerstat , Gehäuse aus Chromnickelstahl inklusive Fettauffanschale , inklusive ein Rost Produktmaße (B x T x H): 610 x 305 x 280 mm , Grillrost (B x T): 445 x 325 mm Farbe:Edelstahl259,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
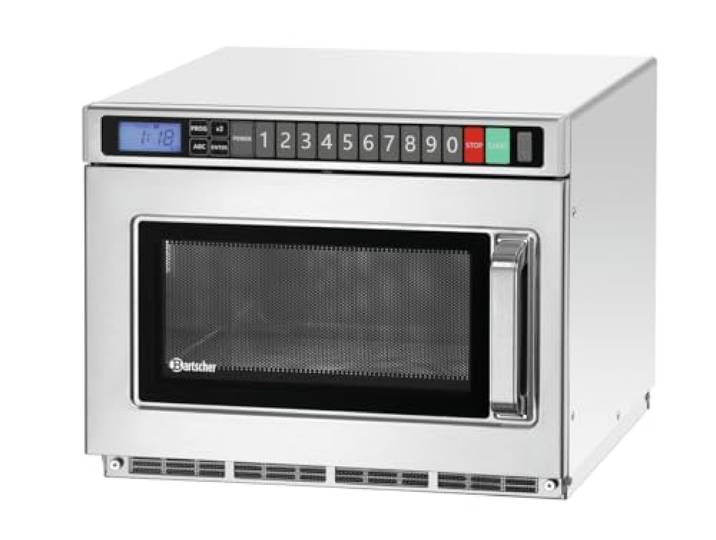
Bartscher Mikrowelle 18180D GastronomiebedarfBartscher Mikrowelle 18180D Gastronomiebedarf. Frequenz: 50 Hz , Grillleistung: 0 W\nFunktionen: Auftauen,Erhitzen , Stapelbar: Ja\nSteuerung: Touch , Digital-Anzeige: Ja\nGN-fähig: Nein , Einstellbare Programme: 30\nTimer: Digital , Eigenschaften: Taktile Tasten,USB-Flashspeicher-Option Farbe:Edelstahl727,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
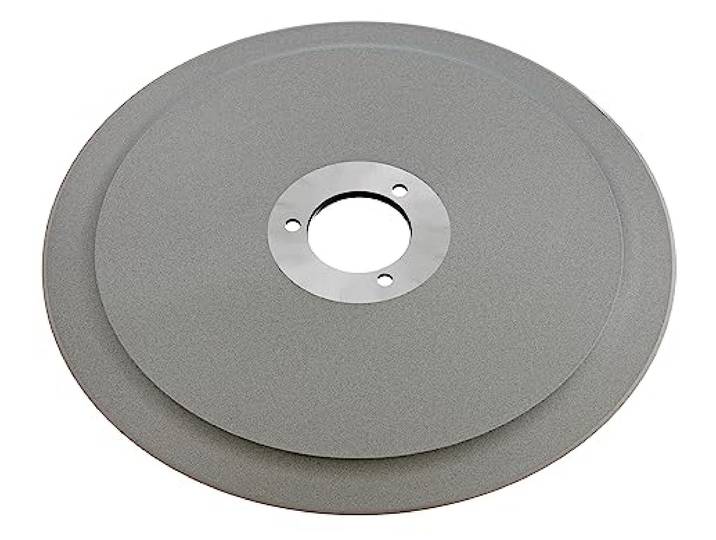
Bartscher Messer 250, antihaftbeschichtet GastronomiebedarfBartscher Messer 250, antihaftbeschichtet Gastronomiebedarf. Ausgelegt für Aufschnittmaschine 250 Plus , Durchmesser Messer: 250 mm Ideal für Wurst , Ausführung: Antihaftbeschichtet Produktmaße (B x T x H): 250 x 250 x 18 mm , Produktmaße (B x T x H): 250 x 250 x 18 mm Ausgelegt für Aufschnittmaschine 250 Plus , Durchmesser Messer: 250 mm Ausführung: Antihaftbeschichtet , Ideal für Wurst Farbe:Edelstahl103,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
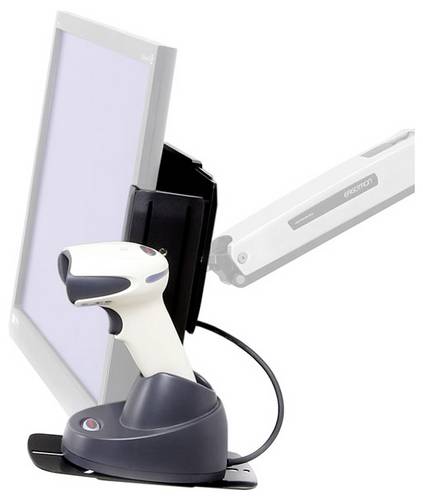
Ergotron Arbeitsflächen-Erweiterungssatz SchwarzDieses Kit ermöglicht das praktische Aufstellen eines kabellosen Scanners direkt neben Ihrem Monitor. Die Halterung lässt sich problemlos am VESA-Lochmuster eines Trägers befestigen, und das Regal beinhaltet einen universellen Anschluss zum Anbringen eines Scanner-Sockels. - Ermöglicht das Anbringen eines Scanner-Regals auf beiden Seiten eines 17- bis 24-Zoll großen Monitors. - Kabelmanagement-Vorrichtung führt das Netzkabel zum Scanner-Sockel. - Keine Beeinträchtigung der Monitorbewegung. - Einfache Befestigung mittels standardmäßigem VESA-Anschluss.70,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
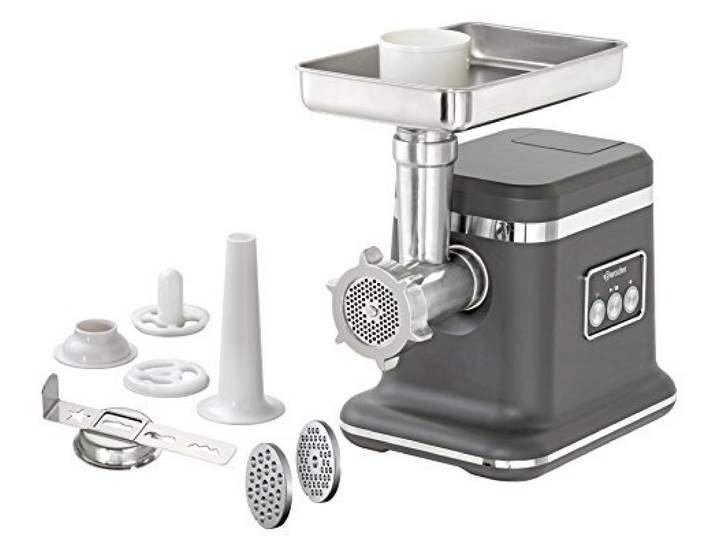
Bartscher Fleischwolf FW10 Gastronomiebedarf<p>Der <strong>Bartscher Fleischwolf FW10</strong> ist ein unverzichtbares Gerät für die Gastronomie, das sich durch seine <strong>Multifunktionalität</strong> auszeichnet. Ob für die Zubereitung von <strong>Hackfleisch</strong>, <strong>Brotaufstrichen</strong> oder sogar <strong>Spritzgebäck</strong>, dieser Fleischwolf erfüllt alle Anforderungen in der professionellen Küche. Mit einem praktischen Vor- und Rücklauf ausgestattet, ermöglicht er eine einfache Handhabung und sorgt für optimale Ergebnisse.</p><p>Das Gehäuse des Fleischwolfs besteht aus <strong>robustem Kunststoff</strong>, während der Mühltrichter aus hochwertigem <strong>Edelstahl</strong> gefertigt ist, was Langlebigkeit und Hygiene garantiert. Ein integriertes Fach bietet praktischen Stauraum für die im Lieferumfang enthaltenen <strong>Lochscheiben</strong>, die in den Größen 3, 4 und 8 mm erhältlich sind. Zudem sorgt der <strong>Überhitzungsschutz</strong> für zusätzliche Sicherheit während des Betriebs.</p><p>Die Reinigung des Bartscher Fleischwolfs gestaltet sich dank der <strong>demontierbaren Einzelteile</strong> schnell und unkompliziert. Im Lieferumfang sind außerdem ein <strong>4-flügeliges Edelstahlmesser</strong> sowie ein <strong>Kebbevorsatz</strong> enthalten, der die Zubereitung orientalischer Gerichte erleichtert. Mit einer <strong>2-jährigen Vollgarantie</strong> bietet dieser Fleischwolf nicht nur Funktionalität, sondern auch Vertrauen in die Qualität des Produkts.</p>248,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bartscher Salamander 100 GastronomiebedarfBartscher Salamander 100 Gastronomiebedarf. Arbeitnehmerfreundliches Raumklima in den Küchen durch weniger Abwärme , bedienungsfreundlich schnelle Aufheizzeit , Zeitschaltuhr Simmerstat , Gehäuse aus Chromnickelstahl inklusive Fettauffanschale , inklusive ein Rost Produktmaße (B x T x H): 610 x 305 x 280 mm , Grillrost (B x T): 445 x 325 mm Farbe:Edelstahl259,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bartscher Mikrowelle 18180D GastronomiebedarfBartscher Mikrowelle 18180D Gastronomiebedarf. Frequenz: 50 Hz , Grillleistung: 0 W\nFunktionen: Auftauen,Erhitzen , Stapelbar: Ja\nSteuerung: Touch , Digital-Anzeige: Ja\nGN-fähig: Nein , Einstellbare Programme: 30\nTimer: Digital , Eigenschaften: Taktile Tasten,USB-Flashspeicher-Option Farbe:Edelstahl727,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Ähnliche Suchbegriffe für Aufwandskonten
-
Bartscher Messer 250, antihaftbeschichtet GastronomiebedarfBartscher Messer 250, antihaftbeschichtet Gastronomiebedarf. Ausgelegt für Aufschnittmaschine 250 Plus , Durchmesser Messer: 250 mm Ideal für Wurst , Ausführung: Antihaftbeschichtet Produktmaße (B x T x H): 250 x 250 x 18 mm , Produktmaße (B x T x H): 250 x 250 x 18 mm Ausgelegt für Aufschnittmaschine 250 Plus , Durchmesser Messer: 250 mm Ausführung: Antihaftbeschichtet , Ideal für Wurst Farbe:Edelstahl103,12 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ergotron Arbeitsflächen-Erweiterungssatz Schwarz 97-815Dieses Kit ermöglicht das praktische Aufstellen eines kabellosen Scanners direkt neben Ihrem Monitor. Die Halterung lässt sich problemlos am VESA-Lochmuster eines Trägers befestigen, und das Regal beinhaltet einen universellen Anschluss zum Anbringen eines Scanner-Sockels. - Ermöglicht das Anbringen eines Scanner-Regals auf beiden Seiten eines 17- bis 24-Zoll großen Monitors. - Kabelmanagement-Vorrichtung führt das Netzkabel zum Scanner-Sockel. - Keine Beeinträchtigung der Monitorbewegung. - Einfache Befestigung mittels standardmäßigem VESA-Anschluss.73,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.